二胎房貸是什麼?申請條件、利率、額度與辦理流程一次看懂
名下有房子,但手邊突然需要一筆資金,除了信貸、房屋增貸之外,許多人也會開始了解「二胎房貸」。
二胎房貸:就是在原本房貸還沒繳完的情況下,再把房子這些年累積出來的價值,轉換成一筆能靈活運用的資金。
例如:你的房子還有銀行房貸,但房屋本身”還有剩餘價值”,這時就可以透過二胎房貸,再申請第二筆房屋抵押貸款。
對需要資金周轉、債務整合、房屋修繕、自營商經營或家庭急用的人來說,二胎房貸是一種常見的資金規劃方式。
但二胎房貸不是隨便借一筆錢,它仍然和房屋抵押權、利率、額度、還款能力有關。
※申請前一定要先看懂條件與風險,才不會借得太急,後面反而壓力更大。
二胎房貸是什麼?和一般房貸差在哪?
二胎房貸又稱為二順位房貸、房屋二胎。
一般買房時:主要會向銀行申請的房貸,通常是第一順位抵押權。
也就是說,如果未來房子不幸被法拍,第一順位的銀行會優先拿回欠款。
二胎房貸:是在原本第一順位房貸還沒清償的情況下,再用同一間房子申請第二筆貸款,並設定第二順位抵押權。
也因為二胎房貸排在第二順位,風險比第一順位高,所以利率通常會比一般購屋房貸高,審核方式也會依不同機構而有所差異。
簡單理解:
第一順位房貸:買房時申請的原本房貸。
第二順位房貸:房貸還沒繳完,再用房子申請第二筆資金。
二胎房貸的重點不是「房子已經貸過就不能再貸」,而是要看房屋是否還有剩餘價值。
如果房屋價值足夠,扣掉原本房貸後仍有空間,就有機會申請二胎房貸。
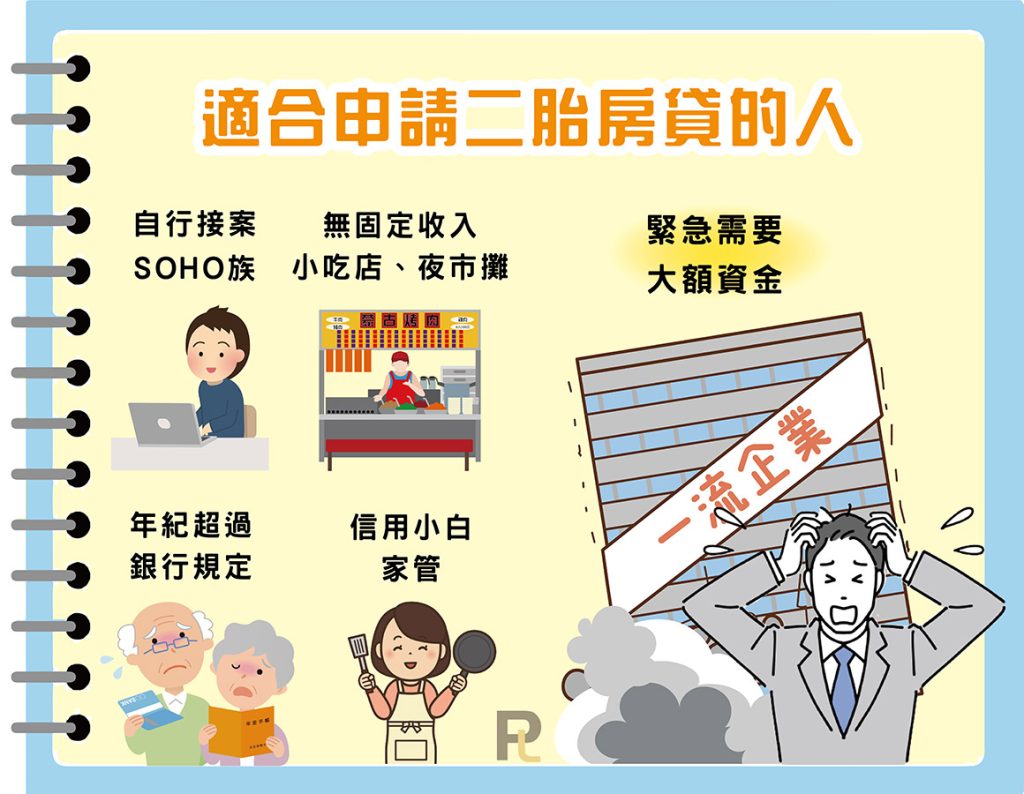
二胎房貸適合哪些人?
二胎房貸比較常見於以下幾種情況。
一、需要大筆資金的人
如果只是小額周轉,信貸或許就能處理。但如果需要數十萬、上百萬甚至更高資金,房屋本身的價值通常比信用貸款更有空間。
二、銀行房屋增貸沒過的人
有些屋主想向原銀行申請房屋增貸,但因為收入不穩、負債比太高、信用條件不好,或房屋可增貸空間不足而被拒絕。這時就會轉而評估二胎房貸。
三、想做債務整合的人
如果名下有信貸、車貸、卡債、小額貸款,每個月繳款日不同、利率不同,壓力就會越來越亂。透過二胎房貸取得一筆資金,先整合高利率負債,有機會讓月付壓力變得比較好管理。
四、自營商或收入不固定的人
自營商、攤商、接案工作者,有時實際收入不差,但沒有固定薪轉,銀行不一定願意核貸。這類族群若名下有房屋,就可以評估二胎房貸。
二胎房貸資金可以用在哪裡?
二胎房貸的用途通常很彈性,常見包括:
債務整合
整合信貸、卡債、小額借款,讓每月繳款比較集中。
房屋修繕
老屋漏水、浴室翻修、水電更新、屋頂防水,都可能需要一筆資金。
生意周轉
自營商備貨、付租金、發薪水、設備汰換,都可能需要資金調度。
家庭支出
醫療費、照護費、子女教育費、臨時支出,也可能透過二胎房貸處理。
不過,二胎房貸仍是貸款。申請前一定要先確認資金用途、還款能力與每月負擔,不要因為能借到,就借超過自己能承受的金額。
二胎房貸申請條件有哪些?銀行和民間差在哪?
申請二胎房貸時,不同管道會有不同審核標準。常見管道主要分為銀行二胎房貸與民間二胎房貸。
銀行二胎房貸條件
銀行二胎房貸利率通常較低,但審核也比較嚴格。
銀行會看:
信用紀錄是否正常
如果近期有遲繳、協商、強制停卡、信用瑕疵,銀行通常會比較保守。
收入是否穩定
銀行通常會要求薪轉證明、扣繳憑單、在職證明或報稅資料,用來確認還款能力。
負債比是否過高
如果房貸、信貸、卡債加起來已經讓每月負擔太重,銀行可能不願意再核准第二筆房屋貸款。
房屋是否有剩餘價值
銀行會重新評估房屋價值,再扣掉原本房貸餘額,看是否還有可貸空間。
總結
銀行二胎房貸比較適合信用良好、收入穩定、房屋條件佳的人。
如果條件不錯,可以先問銀行;但若銀行不願意承作,就需要評估其他方式。
民間二胎房貸條件
民間二胎房貸的審核通常比銀行彈性。
民間機構會更重視:
房屋位置
房子在哪裡,會影響鑑價與可貸空間。
房屋屋況
屋齡、格局、使用狀況、是否有漏水或嚴重瑕疵,都會影響評估。
原房貸剩餘金額
原本房貸還剩多少,會直接影響二胎房貸可貸額度。
房屋是否還有殘值
簡單說,就是房屋扣掉原本貸款後,還有多少可以運用的價值。
總結
民間二胎房貸適合銀行無法承作、收入證明不足、信用條件不漂亮,但名下房屋仍有價值的人。
不過要注意,民間二胎房貸一定要找:收費透明、合約清楚、有專業代書協助的公司,避免遇到高額手續費或不合理合約。

二胎房貸利率、額度怎麼算?
二胎房貸的利率與額度,會受到申請管道、房屋價值、借款人條件與原房貸餘額影響。
二胎房貸額度怎麼看?
二胎房貸可貸額度通常會用這個概念來估算:
房屋目前價值 × 可貸成數 − 原房貸剩餘金額 = 可規劃額度
例如:房屋目前價值1,000萬元,貸款機構評估最高可貸到8成,也就是800萬元。
如果原本銀行房貸還剩600萬元,理論上可規劃空間約為200萬元。
但這只是概念,不代表一定能貸到完整金額。
實際額度仍會依照房屋條件、所在地區、屋況、借款人狀況與貸款機構評估結果而定。
銀行通常比較保守,民間二胎房貸則可能較有彈性。
二胎房貸利率怎麼看?
一般來說,二胎房貸利率會比第一順位房貸高。
第一順位房貸,對貸款業者而言風險低,因為未來如果房屋處分,第一順位債權人可以優先受償。
二胎房貸排在第二順位,因此需要承擔較高的風險,利率也會反映在條件上。
申請二胎房貸時,不要只看廣告寫的最低利率,還要確認:
- 實際核定利率是多少。
- 是否有手續費、代辦費或其他費用。
- 是否可以提前還款。
- 是否採隨借隨還。
- 合約內容是否清楚寫明。
有些業者會用低利率吸引客戶,但後面又收取高額手續費、服務費或各種名目費用。真正要比較的不是表面利率,而是整體借款成本。
商業銀行房屋二胎方案比較表(更新時間:2026/06/10)
| 銀行 | 申請資格 | 可貸額度 | 利率範圍 | 還款年限 | 相關費用 |
| 玉山銀行 | 名下有不動產,且可提供銀行再次設定抵押權者 | 50萬元以上 | 3.45%-9.88%起 | 15年 | 貸款金額的1% |
| 新光銀行 | 名下有不動產,且可提供銀行再次設定抵押權者 | 最高600萬元 | 3.34%起 | 15年 | 9,000元起 |
| 台新銀行 | 在他行有房貸,但急需資金周轉卻又不想轉貸者 | 最高300萬元 | 3.92%起 | 7年 | 12,000元-15,000元 |
| 國泰世華 | 年滿20-64歲,銀行往來信用紀錄正常 | 最高150萬元 | 3.45%起 | 10年 | 貸款金額1% |
| 遠東銀行 | 年滿18-65歲,持有房子1年以上,一順位借貸辦理滿半年,屬於自住型客戶 | 25萬元起 | 4%起 | 7年 | 5,000元-10,000元 |
| 凱基銀行 | 年滿20-60歲,年收入30萬以上,前順位借貸須滿1年 | 最高500萬元 | 3.87%起 | 10年 | 最高10,000元 |
| 永豐銀行 | 年滿20-65歲,銀行往來紀錄正常,已辦理過一順位房貸 | 50萬元起 | 5.66%起 | 7年 | 15,000元 |
| 台中銀行 | 年滿18歲的國民、取得居留證外國人,名下房產可再次設定抵押權 | 最高600萬元 | 3.5%起 | 15年 | 6,000元起 |
| 王道銀行 | 年滿18-65歲,提供房屋作次順位設定,在他行房貸正常繳息滿1年 | 最高500萬元 | 4.31%起 | 15年 | 9,000-15,000元 |
| 陽信他行 | 年滿20-70歲,信用正常,穩定收入具償還能力者,在他行已辦理一順位房貸滿半年以上且可供本行設定次順位抵押權者 | 最高600萬 | 2.52%-5.77%起 | 10年 | 貸款金額1%,最低不低於6,000元 |
| 陽信本行 | 年滿20-70歲,信用正常,穩定收入具償還能力者,已於本行辦理貸款且可供本行再次設定抵押權者 | 最高95成 | 2.02%-3.77%起 | 20年 | 貸款金額1%,最低不低於6,000元 |
| 三信銀行 | 自住房屋滿一年且有穩定工作收入者 | 最高200萬 | 3.99%起 | 15年 | 貸款金額1% |
二胎房貸和信貸、房屋增貸有什麼不同?
很多人會把二胎房貸、信貸、房屋增貸混在一起,其實三者差異很大。
二胎房貸
二胎房貸是用房屋作為擔保,在原本房貸之外,再申請第二筆貸款。
優點:可貸額度通常比信貸高,也適合銀行增貸沒過的人評估。
缺點:因為屬於第二順位抵押,利率通常比原本房貸高。
信用貸款
信貸不需要房屋或其他擔保品,主要看個人信用與收入。
優點:不用設定房屋抵押權。
缺點:額度有限且低,利率也可能比房貸類型高。若信用分數不足、收入不穩或負債比太高,就很容易被銀行拒絕。
房屋增貸
房屋增貸是向原本房貸銀行申請增加貸款額度。
它通常利率較低,但銀行審核比較嚴格,且需要房貸已繳一段時間、房屋有增值或已還掉一定本金。
如果房屋增貸沒過,就可以進一步評估二胎房貸。
簡單來說:
信用好、收入穩,可以先問銀行信貸或增貸。
有房子但銀行不願意增貸,可以評估二胎房貸。
急需較高額度資金,房屋價值就是重要關鍵。
二胎房貸申請流程與準備文件
申請二胎房貸前,先了解流程,可以避免被不清楚的業者牽著走。
二胎房貸申請流程
第一步:提出諮詢
先說明房屋所在地、屋齡、目前房貸餘額、需要多少資金與用途。
第二步:房屋初步估價
貸款機構會依照房屋位置、坪數、屋況、行情與原房貸餘額,初步判斷是否有可貸空間。
第三步:確認額度與利率
若房屋有可貸空間,會進一步說明可貸額度、利率、還款方式與相關費用。
第四步:簽約對保
確認合約內容,包括貸款金額、利率、還款期限、還款方式與雙方權利義務。
第五步:設定抵押權
由專業代書協助辦理第二順位抵押權設定。
第六步:完成撥款
設定完成後,依照約定撥款。
二胎房貸需要準備哪些文件?
常見文件包括:
身分證與第二證件
例如健保卡或駕照。
印鑑章與印鑑證明
辦理不動產設定時會用到。
房屋所有權狀或謄本
用來確認房屋資料與所有權。
原房貸資料
例如原貸款餘額或銀行房貸資訊。
不同機構要求可能不一樣,實際仍以承辦單位說明為主。
申請二胎房貸要注意哪些風險?
二胎房貸可以幫助屋主取得資金,但也要注意風險。
小心高額手續費
有些業者表面利率低,實際卻收取高額手續費、代辦費、服務費。申請前一定要問清楚總費用,不要只看月利率。
不要簽空白文件
任何空白契約、空白本票、空白授權書都不要簽。貸款文件一定要完整看過,確認內容正確再簽名蓋章。
不要交出提款卡或網銀資料
正常貸款不會要求你提供提款卡、存摺、網銀帳號密碼。如果遇到這種要求,請立即停止往來。
確認是否有不合理設定
正常二胎房貸主要是設定第二順位抵押權。如果對方要求過戶、信託或簽署看不懂的文件,一定要先請專業人士確認。
確認自己還得起
二胎房貸不是借到就好。每個月是否繳得出來,才是最重要的事。申請前要先確認月付金與家庭支出,不要讓房子變成壓力來源。
龐德隆二胎房貸有哪些優勢?
若你正在找二胎房貸方案,卻因為銀行增貸沒過、信用條件不佳、收入不穩或急需資金,可以先找龐德隆評估。
龐德隆協助屋主透過房屋價值規劃資金,重點不是只看你能借多少,而是先看房屋是否還有可貸空間,以及這筆資金是否真的適合你。
龐德隆二胎房貸優勢包括:
免費房屋鑑價評估
申請前可先了解房屋目前價值與可貸空間。
不收手續費
減少不必要的貸款成本,避免借款人還沒拿到資金,就先被收一筆費用。
審核彈性
若收入不穩、自營商、信用條件不理想,也可依房屋條件先評估。
流程透明
貸款金額、利率、還款方式與必要費用,都會在簽約前清楚說明。
專業代書協助
抵押權設定由專業代書協助辦理,流程合法、清楚。
可隨借隨還
依實際需求使用資金,不一定要一次把額度用滿,提前還本金後,也能降低後續利息壓力。
二胎房貸是一項實用的資金工具,但前提是要找對機構,也要看懂合約。
如果你名下有房,正在評估債務整合、房屋修繕、家庭急用或生意資金,不確定自己能不能申請二胎房貸,可以先透過龐德隆免費諮詢,確認房屋價值與可貸空間。
房子不只是每個月要繳的房貸,也可以在需要時,成為支撐家庭與生活的重要資產。
更多推薦閱讀: